例題 1 / 3級・仕訳総合演習
売掛金を普通預金で回収
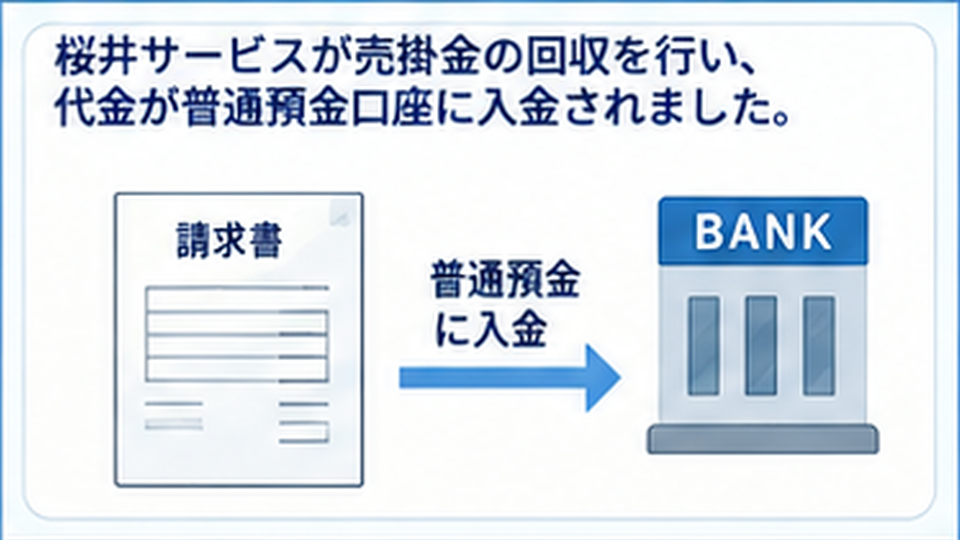
【日商簿記3級|3級・仕訳総合演習】桜井サービスの演習ケース1:売掛金を普通預金で回収した。金額は44,000円です。最も適切な仕訳はどれですか。
答えと解説を読む
正解:4.借:普通預金 44,000円 / 貸:売掛金 44,000円
ヒント
資産・負債・収益・費用のどれが増減したかを先に判定します。
解説
取引の増減を勘定要素へ分解すると、借方は「普通預金」44,000円、貸方は「売掛金」44,000円です。
選択肢を見て考えてから「答えと解説を読む」を開きましょう。問題文・選択肢・ヒント・解説は実際の教材のまま掲載しています。
このページの3問は教材の見本です。アプリでは無料の初級問題から始められますが、この見本には有料範囲の難度も含まれます。高い難度や一部機能に必要なプラン・購入内容は、アプリ内で確認してください。
例題 1 / 3級・仕訳総合演習
【日商簿記3級|3級・仕訳総合演習】桜井サービスの演習ケース1:売掛金を普通預金で回収した。金額は44,000円です。最も適切な仕訳はどれですか。
正解:4.借:普通預金 44,000円 / 貸:売掛金 44,000円
ヒント
資産・負債・収益・費用のどれが増減したかを先に判定します。
解説
取引の増減を勘定要素へ分解すると、借方は「普通預金」44,000円、貸方は「売掛金」44,000円です。
例題 2 / 3級・仕訳総合演習
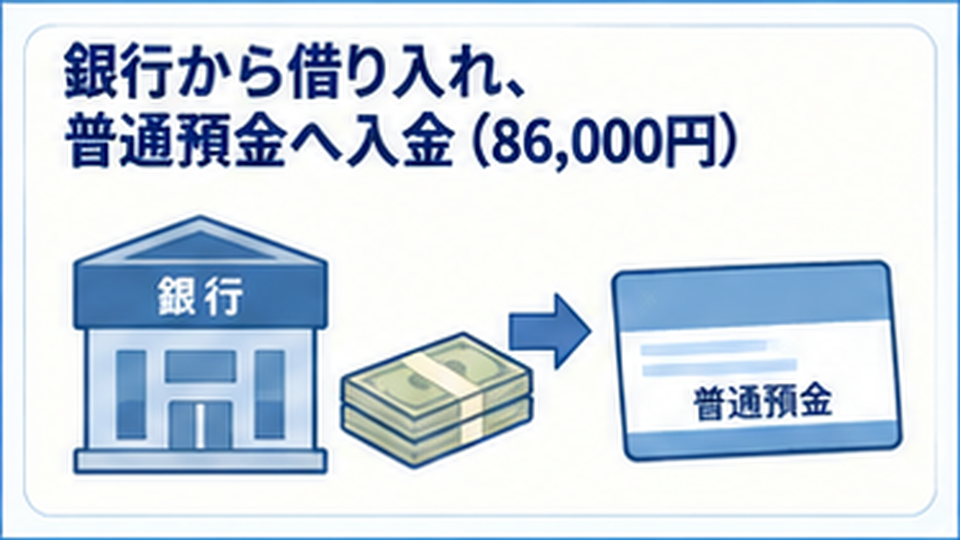
【日商簿記3級|3級・仕訳総合演習】若葉テックの演習ケース1:銀行から借り入れ、普通預金へ入金された。金額は86,000円です。最も適切な仕訳はどれですか。
正解:1.借:普通預金 86,000円 / 貸:借入金 86,000円
ヒント
資産・負債・収益・費用のどれが増減したかを先に判定します。
解説
取引の増減を勘定要素へ分解すると、借方は「普通預金」86,000円、貸方は「借入金」86,000円です。
例題 3 / 3級・仕訳総合演習
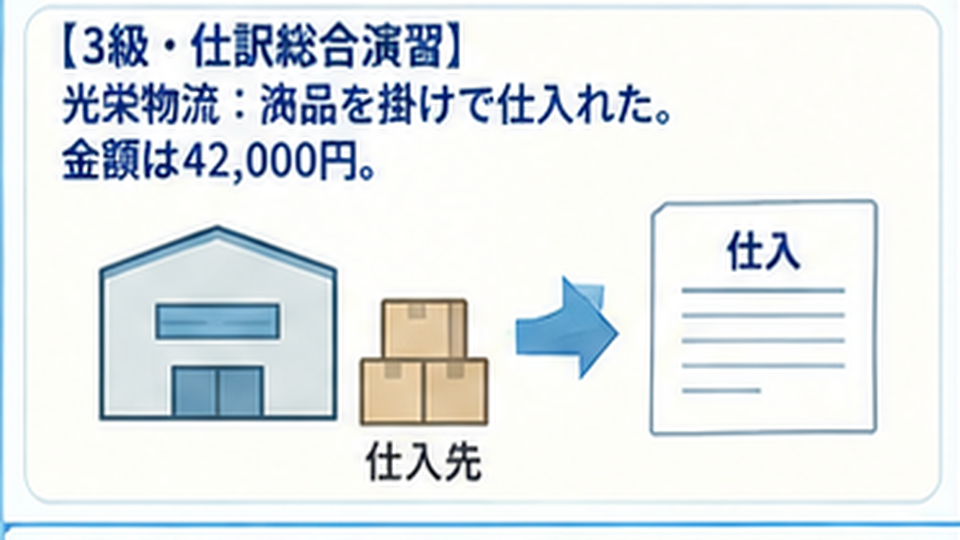
【日商簿記3級|3級・仕訳総合演習】光栄物流の演習ケース1:商品を掛けで仕入れた。金額は42,000円です。最も適切な仕訳はどれですか。
正解:3.借:仕入 42,000円 / 貸:買掛金 42,000円
ヒント
資産・負債・収益・費用のどれが増減したかを先に判定します。
解説
取引の増減を勘定要素へ分解すると、借方は「仕入」42,000円、貸方は「買掛金」42,000円です。
売掛金44,000円を普通預金で回収した例では、普通預金が増え、売掛金が減っています。入金があったという事実だけで勘定科目を決めず、何の代金を受け取ったのかまで読み取ります。
銀行から86,000円を借り入れ、普通預金へ入金された例では、普通預金と借入金が増えています。先の売掛金回収とは、普通預金が増える点が同じでも、相手科目が違います。例題の選択肢と解説で、その違いを確認してください。
商品42,000円を掛けで仕入れた例では、教材の仕訳は借方が仕入、貸方が買掛金です。その場で代金を支払わなくても、取引によって発生した内容を記録します。
最後に、借方と貸方の金額が一致しているかを確認します。答えを見たあとも、各科目を選んだ理由を言葉にして振り返りましょう。
掲載しているのは合格!クエストの学習用教材です。商工会議所の公式サンプル問題ではありません。試験の案内や公式サンプル問題は、商工会議所の公式ページで確認してください。
資格・就職対策として、簿記に加え、ITパスポート・FP技能検定・宅建士・SPI3の教材があります。各教材の対応範囲を確認して、学びたいコースを選べます。
無料の初級問題から試せます。高い難度の問題や一部機能は有料プランまたは対象の購入が必要です。このページの教材見本が、すべてアプリの無料範囲に含まれるわけではありません。
下記は学習・試験の範囲を確認するための参考先です。このページの例題の出典とは異なります。
公式の試験形式を確認するための案内先。公式問題は転載していません。
単元を選び、問題を解いて、迷ったところをもう一度。資格・就職対策の教材を確認し、アプリで学習を始めてください。
ダウンロード無料・アプリ内課金あり。無料で試せる問題があります。図鑑・問題画像・読み上げ、学べる範囲やプランは教材・配信版により異なります。現在の利用範囲と価格はアプリでご確認ください。